
Tableau préparatoire TVA gratuit dans Excel : où le trouver
Où trouver un tableau préparatoire gratuit pour la TVA sur Excel ? Sources fiables, structure du fichier, cas pratique chiffré et erreurs à éviter.

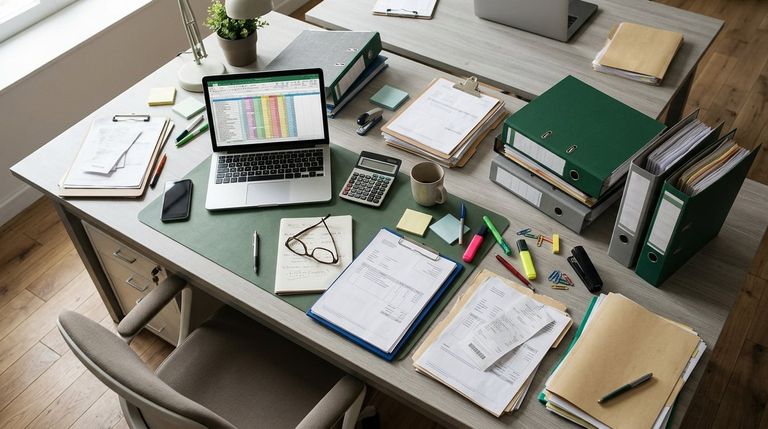
Un tableau préparatoire Excel sert à rapprocher le chiffre d'affaires, la TVA collectée et la TVA déductible avant de remplir la déclaration CA3 sur impots.gouv.fr. Il ne remplace ni la comptabilité ni la télédéclaration. Privilégiez un fichier .xlsx non verrouillé qui sépare les zones de saisie des résultats et inclut un contrôle des écarts entre HT, TVA et TTC.
Pour trouver un tableau préparatoire gratuit de déclaration de TVA dans Excel, plusieurs cabinets comptables et sites spécialisés publient des modèles téléchargeables, à condition de vérifier trois points : la séparation entre zones de saisie et résultats calculés, la présence d'un contrôle HT/TVA/TTC et la gestion des avoirs. Ce guide détaille les critères de fiabilité et fournit un cas chiffré complet pour tester vous-même n'importe quel fichier avant de préparer votre CA3.
En bref
- Le tableau préparatoire rapproche CA, TVA collectée et déductible avant la CA3, sans valeur légale
- Vérifiez séparation saisie/résultats, contrôle HT/TVA/TTC et gestion des avoirs avant tout téléchargement
- Choisissez le fichier selon le mode d'exigibilité : facturation (débits) ou encaissements
- Un cas chiffré simple : 8 400 € de TVA collectée moins 2 000 € de TVA déductible = 7 400 € à reverser
- La déclaration se dépose uniquement sur impots.gouv.fr, jamais via le fichier Excel
Qu'est-ce qu'un tableau préparatoire de déclaration TVA dans Excel ?
Un tableau préparatoire de TVA est un classeur Excel qui rassemble, sur une période donnée, le chiffre d'affaires encaissé ou facturé, la TVA collectée sur les ventes et la TVA déductible sur les achats. Son objectif est simple : parvenir à un montant de TVA due (ou de crédit de TVA) cohérent avant de renseigner la déclaration officielle CA3.
Ce fichier n'a aucune valeur légale. Il ne remplace pas la comptabilité tenue selon le plan comptable général ni la télédéclaration effectuée sur impots.gouv.fr. Il sert uniquement à cadrer les montants, c'est-à-dire à vérifier que le total de TVA à reverser correspond bien à ce que la comptabilité et le compte bancaire montrent. Un écart brut entre ces deux sources signale une erreur de saisie ou une facture oubliée, avant qu'elle ne se retrouve figée dans la déclaration officielle.
Différence entre tableau préparatoire, cadrage TVA et journal comptable
Ces trois outils ne jouent pas le même rôle. Le journal comptable enregistre chaque facture dans les comptes de TVA dédiés (44571, 44566 et suivants) et sert de base légale. Le cadrage TVA, lui, rapproche la TVA calculée dans le journal avec celle attendue d'après le chiffre d'affaires, souvent en contrôlant le ratio TVA sur chiffre d'affaires. Le tableau préparatoire est plus simple : il agrège les ventes et les achats hors taxes, calcule la TVA par taux, puis additionne les lignes pour produire le montant à déclarer. En pratique, un auto-entrepreneur ou une petite TPE utilise le tableau préparatoire comme feuille de travail brouillon avant de saisir la CA3, tandis que le cadrage sert de contrôle a posteriori.
À qui s'adresse ce type de fichier (TPE, auto-entrepreneur, association)
Le tableau préparatoire Excel intéresse surtout les petites structures soumises au régime réel simplifié ou au régime réel normal, qui doivent déposer une déclaration périodique. Un auto-entrepreneur en franchise de TVA n'en a pas besoin puisqu'il n'encaisse ni ne déduit de TVA. Les associations assujetties partiellement à la TVA, qui gèrent des secteurs distincts, utilisent aussi ce type de fichier pour isoler les opérations taxables. Pour toutes ces structures, le fichier fait gagner du temps de préparation, mais il existe des logiciels de comptabilité certifiés qui automatisent le processus dès que le volume de factures devient conséquent.
Où trouver un tableau préparatoire TVA Excel gratuit et fiable ?
Les modèles gratuits proviennent de trois canaux principaux : les sites de cabinets d'expertise comptable, les plateformes spécialisées en ressources Excel et certains éditeurs de logiciels de gestion qui publient des fichiers d'accompagnement. Aucune administration publique (DGFiP, INSEE, service-public) ne fournit de modèle Excel officiel de tableau préparatoire, car la déclaration s'effectue directement en ligne sur le formulaire CA3 d'impots.gouv.fr.
Avant de télécharger quoi que ce soit, gardez en tête qu'un fichier gratuit n'est ni audité ni garanti par l'administration. Sa fiabilité dépend entièrement de la rigueur de son auteur. Un modèle bien construit documente ses formules, indique clairement les cellules à remplir et fournit un exemple de période déjà saisie pour comparaison.
Critères pour vérifier qu'un modèle Excel est fiable avant de le télécharger
Examinez le fichier sur quatre points avant de l'utiliser pour une vraie déclaration. La séparation des zones : les cellules de saisie (ventes, achats, avoirs) doivent être visuellement distinctes des cellules de calcul, idéalement par une couleur différente. Le contrôle croisé : une cellule ou un onglet doit vérifier que HT + TVA = TTC sur chaque ligne, pour détecter une faute de frappe. La gestion des avoirs : les notes de crédit doivent venir en déduction, pas en addition, sinon la TVA collectée est surévaluée. Le format ouvert : un fichier .xlsx non protégé vous permet de vérifier les formules et d'ajuster un taux si nécessaire. Un classeur verrouillé ou un PDF ne permet aucun contrôle.
Tableau préparatoire CA3 vs tableau de cadrage TVA sur encaissement : lequel choisir
Le choix dépend de votre mode de déclaration. Au régime réel normal sur les débits (facturation), la TVA est due dès l'émission de la facture : le tableau préparatoire se base sur les dates de facturation. Au régime simplifié ou sur option sur les encaissements, la TVA est due quand le client paie : il faut alors un tableau de cadrage sur encaissements, qui rapproche le chiffre d'affaires encaissé en banque du chiffre facturé. La méthode de cadrage TVA sur les encaissements s'appuie sur les relevés bancaires plutôt que sur le journal de ventes, ce qui change complètement la structure du fichier. Si vous encaissez avec décalage (facture en fin de mois, paiement le mois suivant), utiliser un tableau préparatoire sur facturation conduit à déclarer une TVA non encore perçue.
Structure type d'un tableau préparatoire TVA Excel : les onglets essentiels
Les modèles bien conçus partagent une architecture à cinq onglets : paramètres, saisie des ventes, saisie des achats, synthèse et contrôle. Cette séparation évite de mélanger les données brutes et les résultats, et limite le risque d'écraser une formule par inadvertance.
L'onglet paramètres centralise les taux de TVA utilisés dans les formules, ce qui permet de les modifier à un seul endroit plutôt que dans chaque cellule. Les journaux de ventes et d'achats regroupent les lignes de facturation au détail. La feuille de synthèse agrège les totaux par taux et calcule la TVA due. Enfin, la feuille de contrôle compare les montants calculés avec des indicateurs de cohérence.
L'onglet Paramètres et les taux de TVA applicables
Cet onglet regroupe les taux en vigueur, généralement le taux normal de 20 %, le taux intermédiaire de 10 % (restauration, certains travaux de rénovation), le taux réduit de 5,5 % (produits de première nécessité) et le taux particulier de 2,1 %. Les taux exacts par catégorie de biens et services figurent dans le tableau des taux de TVA applicables en 2026. La TVA au sens macroéconomique représente une part majeure des recettes fiscales : selon l'INSEE, la taxe sur la valeur ajoutée a généré plus de 200 milliards d'euros de recettes brutes pour l'État sur une année récente. Ces taux doivent toutefois être vérifiés sur une source officielle à jour, car ils évoluent.
Les journaux de ventes et d'achats
Le journal des ventes contient une ligne par facture émise, ou par regroupement de factures, avec les colonnes : date, numéro de facture, client, montant HT, taux de TVA, TVA collectée et TTC. Le journal des achats suit le même format côté dépenses, avec la TVA déductible. Les avoirs doivent apparaître en négatif dans ces journaux, avec leur propre colonne ou en montant négatif saisi dans la ligne concernée. Un modèle qui ne prévoit pas de colonne avoir vous oblige à saisir manuellement des montants négatifs, source fréquente d'erreur sur la TVA collectée.
La feuille de synthèse et le contrôle des écarts
La synthèse additionne, pour la période, la TVA collectée sur les ventes et la TVA déductible sur les achats. La différence donne la TVA à payer ou le crédit de TVA à reporter. Le contrôle des écarts passe par deux vérifications simples : le total TTC du journal des ventes doit correspondre au chiffre d'affaires encaissé ou facturé retracé en comptabilité, et le ratio TVA collectée sur chiffre d'affaires HT doit être proche du taux moyen attendu de votre activité. Un écart de quelques euros signale une ligne mal saisie ; un écart de centaines d'euros signale une facture oubliée ou un taux mal appliqué.
Cas pratique chiffré : remplir un tableau préparatoire TVA pour un trimestre
Prenons une TPE fictive qui vend des prestations de services au taux normal de 20 % et quelques travaux de rénovation au taux de 10 %, soumise au régime réel simplifié sur encaissements. Sur un trimestre, elle a encaissé 45 000 € TTC de prestations, 9 900 € TTC de travaux à 10 %, et elle a payé 12 000 € TTC de charges et achats taxés à 20 %.
Le tableau répartit ces montants par taux, calcule la TVA collectée sur les ventes, la TVA déductible sur les achats, puis fait la différence pour obtenir la TVA due. Données sur la valeur ajoutée et la TVA macroéconomique sont disponibles dans le fichier de l'INSEE.
Exemple de saisie des ventes et de la TVA collectée
Pour les prestations à 20 %, le montant HT ressort à 45 000 € divisé par 1,20, soit 37 500 €, et la TVA collectée à 7 500 €. Pour les travaux à 10 %, un montant TTC de 9 900 € donne un HT de 9 000 € et une TVA de 900 €. La TVA collectée totale du trimestre s'élève donc à 8 400 €, pour un chiffre d'affaires HT de 46 500 €. Le contrôle de cohérence : le ratio TVA sur chiffre d'affaires ressort à environ 18 %, un niveau logique pour une activité à dominante 20 % avec une part minoritaire à 10 %. Tout écart important par rapport à ce niveau attendu doit déclencher une revue ligne par ligne.
Exemple de saisie des achats et de la TVA déductible
Les achats à 20 % totalisent 12 000 € TTC. Le montant HT est de 10 000 € et la TVA déductible s'élève à 2 000 €. Ces achats correspondent par exemple à du matériel, des fournitures et des frais généraux facturés avec TVA, intégralement affectés à l'activité taxable. Si une partie des charges concernait une activité exonérée, la TVA correspondante ne serait pas déductible en totalité, en application d'un prorata. Dans un fichier bien construit, l'onglet achats isole les achats soumis à TVA déductible de ceux qui n'ouvrent pas droit à déduction, pour ne pas gonfler artificiellement la TVA récupérable.
Calcul final de la TVA à payer ou du crédit de TVA
La TVA due du trimestre se calcule simplement : TVA collectée de 8 400 € moins TVA déductible de 2 000 €, soit 7 400 € à reverser. Ce montant est celui à reporter sur la déclaration CA3 de la période. Si la TVA déductible avait dépassé la TVA collectée, la différence aurait constitué un crédit de TVA à reporter sur la période suivante, et non un remboursement automatique. Ce cas pratique illustre le contrôle final à effectuer systématiquement : le solde de TVA à payer doit, sur un trimestre, être cohérent avec la marge brute de l'activité et ne pas fluctuer brutalement sans explication.
Erreur courante à éviter avec un tableau Excel de TVA
L'erreur la plus fréquente consiste à confondre la date de facturation et la date d'exigibilité de la TVA. En régime réel normal sur les débits, la TVA est exigible dès l'émission de la facture. Au régime simplifié ou sur option pour les encaissements, elle n'est exigible qu'au moment du paiement par le client. Un tableau qui enregistre toutes les factures émises, sans tenir compte de celles non encaissées, surdéclare la TVA collectée au régime des encaissements.
La conséquence est directe : vous reversez une TVA que vous n'avez pas encore perçue, ce qui pèse sur la trésorerie. À l'inverse, une facture encaissée mais non saisie aboutit à une sous-déclaration, exposant à un rappel accompagné d'intérêts de retard en cas de contrôle.
Pourquoi une ligne hors période fausse tout le tableau
Une seule facture rattachée au mauvais trimestre déplace la TVA due d'une période à l'autre. Si la facture est saisie trop tôt, vous payez de la TVA par anticipation. Si elle est saisie trop tard, la déclaration de la période est minorée. Les décalages répétés créent une distorsion permanente entre le tableau préparatoire et le compte 445 de la comptabilité. Sur une petite structure, une erreur de période de quelques centaines d'euros passera inaperçue jusqu'au contrôle, mais l'addition de plusieurs glissements finit par générer des écarts significatifs et difficiles à corriger rétroactivement.
Comment sécuriser ses contrôles avant la CA3
Avant de reporter les montants dans la CA3, effectuez trois vérifications systématiques. D'abord, rapprochez le total TTC des ventes du tableau avec le total des encaissements clients sur le relevé bancaire de la période, en retirant les acomptes le cas échéant. Ensuite, vérifiez que le solde du compte de TVA en comptabilité correspond, à quelques euros près, à la TVA due calculée par le tableau. Enfin, contrôlez le ratio TVA collectée sur chiffre d'affaires par rapport au taux moyen attendu de votre activité. Ces trois points suffisent à intercepter la quasi-totalité des erreurs avant télédéclaration.
Tableau comparatif : les types de modèles Excel TVA selon votre besoin
Tous les modèles gratuits ne répondent pas au même besoin. Le choix dépend du régime fiscal, du volume de factures et de la complexité de l'activité. Le tableau ci-dessous classe les principaux types de fichiers : vous saurez immédiatement lequel correspond à votre situation, sans avoir à comparer les dizaines de modèles disponibles en ligne.
Comment utiliser le tableau préparatoire avant de remplir la CA3
Le tableau Excel n'est jamais déposé en ligne. Il prépare le terrain : une fois les montants calculés et contrôlés, vous les reportez manuellement dans les cases du formulaire CA3 sur impots.gouv.fr, dans l'espace professionnel. Les totaux de TVA collectée, de TVA déductible et le montant de TVA due (ou le crédit de TVA) se transportent ligne par ligne.
Conservez le tableau préparatoire comme pièce justificative interne, au même titre que les journaux et les relevés. En cas de contrôle, il démontre la rigueur du suivi et facilite la reconstitution des montants déclarés.
Où déclarer et payer sa TVA en ligne
La déclaration de TVA CA3 se dépose exclusivement en ligne, sur le site impots.gouv.fr via l'espace professionnel, ou par l'intermédiaire d'un partenaire EDI pour les structures qui en utilisent un. Le paiement s'effectue par prélèvement SEPA ou par télépaiement à l'échéance du trimestre ou du mois, selon le régime. Aucune version papier n'est acceptée pour les entreprises, et le tableau Excel ne constitue en aucun cas un support de transmission : il faut le saisir à la main dans le formulaire en ligne.
Que faire en cas d'écart entre le tableau et la comptabilité
Un écart entre le montant du tableau et celui de la comptabilité impose de ne pas déclarer tant que la différence n'est pas expliquée. Reprenez d'abord le rapprochement bancaire pour identifier les factures encaissées ou payées non saisies. Vérifiez ensuite les avoirs, souvent omis dans un sens ou dans l'autre. Contrôlez enfin les taux appliqués : une seule ligne au mauvais taux génère un écart proportionnel à son montant. Si l'écart persiste, faites valider la déclaration par un professionnel avant de la transmettre, car une fois la CA3 déposée, toute correction passe par une déclaration rectificative.
Limites des tableaux Excel et alternatives pour la gestion de la TVA
Le tableau préparatoire Excel comporte plusieurs limites structurelles. La saisie manuelle multiplie le risque d'erreur de frappe, qu'aucune formule ne peut détecter si le résultat reste cohérent (un chiffre saisi deux fois peut passer le contrôle HT/TVA/TTC). Les taux ne se mettent pas à jour automatiquement : lors d'un changement de taux, celui qui n'adapte pas l'onglet paramètres déclare avec un taux obsolète.
Le fichier n'a enfin aucune valeur probante au sens fiscal, contrairement à un journal comptable tenu dans un logiciel. Pour une activité dont le volume de factures dépasse quelques dizaines par période, ou qui gère de l'export et des régimes particuliers, un logiciel de comptabilité certifié automatisant la TVA est nettement plus sûr. Le tableau Excel reste la solution adaptée au démarrage et aux volumes modestes, pas un substitut au pilotage comptable.
Fiche pratique
| Outil officiel de déclaration | impots.gouv.fr (formulaire CA3, espace professionnel) |
| Taux de TVA à vérifier sur source officielle | 20 %, 10 %, 5,5 % et 2,1 % |
| Critère de fiabilité n°1 | Séparation des zones de saisie et des résultats calculés |
| Critère de fiabilité n°2 | Contrôle croisé HT + TVA = TTC sur chaque ligne |
| Critère de fiabilité n°3 | Gestion des avoirs en déduction (montants négatifs) |
| Format recommandé | Fichier .xlsx non verrouillé pour vérifier les formules |
| Valeur probante du tableau | Aucune ; la comptabilité fait seule foi |
| Donnée INSEE | TVA, plus de 200 Md€ de recettes brutes annuelles (INSEE) sur une période récente |
Sources
Ces informations sont données à titre indicatif et ne remplacent pas l'avis d'un conseiller financier. Étudiez votre situation avec un professionnel agréé avant de vous engager.
FAQ
Où puis-je trouver un tableau préparatoire gratuit pour la déclaration de TVA dans Excel ?
Plusieurs cabinets comptables et sites spécialisés en comptabilité proposent des modèles Excel gratuits à télécharger. Vérifiez toujours que le fichier sépare bien les zones de saisie des résultats calculés et qu'il inclut un contrôle des écarts avant de l'utiliser pour préparer votre CA3.
Où puis-je trouver un tableau comptable Excel gratuit ?
Les tableaux comptables gratuits se trouvent généralement sur les sites d'éditeurs de modèles ou de cabinets d'expertise comptable qui publient des fichiers comme ressource gratuite. Privilégiez les fichiers accompagnés d'un mode d'emploi et d'un exemple rempli pour limiter les erreurs de saisie.
Comment avoir un tableau Excel gratuitement ?
La plupart des modèles sont accessibles via un simple téléchargement direct, parfois après inscription à une newsletter. Il est recommandé de choisir un fichier .xlsx (plutôt qu'un format verrouillé) pour pouvoir vérifier et adapter les formules à votre activité.
Où puis-je télécharger gratuitement un tableau Excel pour calculer l'actualisation des prix ?
Ce type de tableau n'est pas directement lié à la TVA mais se trouve sur des sites de gestion financière ou de ressources Excel généralistes. Pour la TVA spécifiquement, mieux vaut utiliser un modèle dédié qui intègre les taux en vigueur plutôt qu'un fichier généraliste.
Un tableau préparatoire Excel remplace-t-il la déclaration de TVA officielle ?
Non. Le tableau Excel prépare les montants à reporter, mais la déclaration de TVA CA3 se dépose exclusivement en ligne sur impots.gouv.fr. Le fichier n'a aucune valeur probante et ne constitue jamais un support de télédéclaration.
Articles similaires
TVA sur encaissement déductible : date et plafond 2026
Quand la TVA sur encaissement est-elle déductible ? Date précise du droit à déduction, conditions cumulatives, plafond 2026 et cas pratiques
Écrit par Alexandre Girard · 12 octobre 2026 18 min
TVA panneau solaire 2026 : taux réduit à 5,5 % et conditions
TVA panneau solaire 2026 : taux applicable, conditions d'éligibilité, loi n° 2026-103 et aides cumulables. Guide pratique pour particuliers et TPE.
Écrit par Alexandre Girard · 10 octobre 2026 12 min